
Hausbau-Finanzierung: Leitfaden für Bauherren
Stand: Von Hausbau Excel, geprüft am 31. Oktober 2026
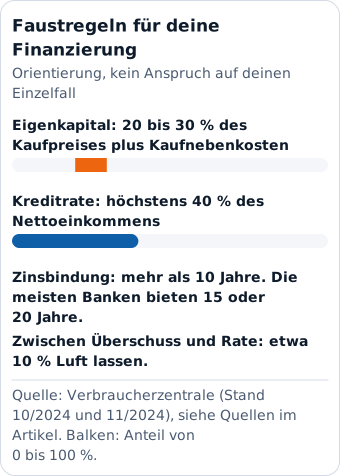
Ein Haus finanzierst du am sichersten mit 20 bis 30 % Eigenkapital, einer Rate von höchstens 40 % deines Nettoeinkommens und einer Zinsbindung von mehr als 10 Jahren (Orientierung der Verbraucherzentrale). Die Top-Konditionen lagen am 31.10.2026 laut Dr. Klein bei 4,18 % bis 4,40 % effektivem Jahreszins, je nach Zinsbindung. Förderkredite der KfW können dazukommen.
| Eigenkapital | 20 bis 30 % des Kaufpreises zuzüglich KaufnebenkostenQuelle: Verbraucherzentrale, Seite vom 31.10.2024, geprüft am 31.10.2026 |
|---|---|
| Maximale Kreditrate | höchstens 40 % des NettoeinkommensQuelle: Verbraucherzentrale, Seite vom 06.11.2024, geprüft am 31.10.2026 |
| Zinsbindung | mehr als 10 Jahre empfohlenQuelle: Verbraucherzentrale, Seite vom 31.10.2024, geprüft am 31.10.2026 |
| Sondertilgung | häufig 5 % bis 10 % der Darlehenssumme pro JahrQuelle: Verbraucherzentrale, Seite vom 31.10.2024, geprüft am 31.10.2026 |
| Bauzinsen, Top-Konditionen (Beispiel 350.000 € Nettodarlehen) | 4,18 % bis 4,40 % effektiver Jahreszins, je nach Zinsbindung (5 bis 20 Jahre)Quelle: Dr. Klein, Stand 31.10.2026 (ändert sich täglich) |
Inhalt
Der Traum vom Eigenheim ist für viele Menschen ein Lebensziel. Doch die Finanzierung eines Hauses stellt eine der größten Hürden dar. Wie kannst du die Kosten realistisch kalkulieren? Welche Finanzierungsoptionen gibt es? Und wie lässt sich die monatliche Belastung im Rahmen halten? In diesem Leitfaden gehen wir die wichtigsten Schritte durch, von der Rate, die du dir leisten kannst, bis zu Zinsbindung und Förderung.
Finanzierungsrahmen definieren
Bevor du dich auf die Suche nach deinem Traumhaus machst, ist es unerlässlich, deinen finanziellen Spielraum genau zu ermitteln. Nur so kannst du deine Möglichkeiten realistisch einschätzen und Enttäuschungen vermeiden.
Einkommensanalyse
Zunächst musst du deine monatlichen Netto-Einnahmen auflisten. Berücksichtige dabei nicht nur dein reguläres Gehalt, sondern auch eventuelle Nebeneinkünfte wie Mieteinnahmen, Kindergeld oder Kapitalerträge. Achte darauf, nur Einkommensquellen einzubeziehen, die langfristig gesichert sind.
Aufstellung laufender Kosten
Im nächsten Schritt erfasst du deine monatlichen Ausgaben. Hier ist Gründlichkeit gefragt – vergiss keine Position, auch wenn sie nur einmal jährlich anfällt. Typische Kostenpunkte sind:
- Lebenshaltungskosten (Lebensmittel, Kleidung, Mobilität etc.)
- Versicherungen und Vorsorge
- Freizeit und Hobbys
- Bestehende Kredite und Ratenzahlungen
- Kosten für Kinder (Betreuung, Ausbildung etc.)
Finanzielle Reserven
Nachdem du Einnahmen und Ausgaben gegenübergestellt hast, solltest du eine finanzielle Reserve für Notfälle einplanen. Die Verbraucherzentrale rät außerdem, etwa zehn Prozent Luft zwischen deinem monatlichen Überschuss und der Kreditrate zu lassen (Verbraucherzentrale, Seite vom 06.11.2024, geprüft am 31.10.2026).
Maximale Kreditrate berechnen
Nun kannst du die maximale monatliche Rate für deine Hausfinanzierung ermitteln. Viele Banken raten, dass diese nicht mehr als 40 % deines Nettoeinkommens ausmacht (Verbraucherzentrale, Seite vom 06.11.2024, geprüft am 31.10.2026). Am Ende hängt es von deiner individuellen Situation ab.
Wie sich Rate, Restschuld und Sondertilgung bei deinen Zahlen entwickeln, rechnest du im kostenlosen Finanzierungsrechner durch. Beim Neubau zahlst du vor der ersten Rate schon Zinsen, denn die Bank zahlt den Kredit nach Baufortschritt aus. Wie hoch sie werden und wie du sie senkst, steht im Ratgeber Bauzeitzinsen und Bereitstellungszinsen.
Parallel willst du natürlich verstehen, was dich der Hausbau kostet und wie viel Kredit du eigentlich brauchst. Hierbei hilft dir unser Hausbaukosten-Rechner und unsere Erklärung der Hausbaukosten.
Finanzierungsmodelle verstehen
Ist dein finanzieller Rahmen geklärt, geht es an die Wahl des passenden Finanzierungsmodells.
Finanzierung mit Eigenkapital
Die Idealvariante ist, einen Teil der Anschaffungskosten durch Ersparnisse oder Vermögenswerte wie eine Immobilie abzudecken. Die Verbraucherzentrale rät dazu, 20 bis 30 % des Kaufpreises zuzüglich der Kaufnebenkosten als Eigenkapital einzubringen (Verbraucherzentrale, Seite vom 31.10.2024, geprüft am 31.10.2026). Je höher dieser Anteil ausfällt, desto günstiger wird in der Regel der Kreditzins und desto kürzer die Darlehenslaufzeit.
Fehlt es an Eigenkapital, bleibt nur die Vollfinanzierung über einen Bankkredit. Hier musst du mit höheren Zinsen und einer längeren Laufzeit rechnen. Dafür ist keine Anfangseinlage nötig – ein sicheres Einkommen ist jedoch Grundvoraussetzung.
Annuitätendarlehen
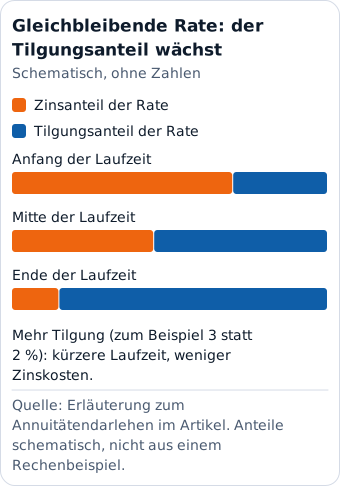
Ein Annuitätendarlehen ist die häufigste Form der Baufinanzierung und zeichnet sich durch gleichbleibende monatliche Raten aus, die über die gesamte Laufzeit des Kredits gezahlt werden. Diese Raten setzen sich aus einem Zinsanteil und einem Tilgungsanteil zusammen. Am Anfang ist der Zinsanteil höher, während der Tilgungsanteil im Laufe der Zeit zunimmt.
Vorteile des Annuitätendarlehens:
- Planungssicherheit durch konstante monatliche Raten.
- Sinkende Zinsbelastung über die Laufzeit.
- Möglichkeit der Sondertilgungen zur Verkürzung der Laufzeit und Senkung der Zinskosten.
Um genau zu berechnen, wie viel du dir leisten kannst und wie sich die Finanzierung im Detail gestaltet, ist das Finanzierungsmodul im Hausbau Excel Pro ideal. Damit kannst du:
- Deine individuellen Finanzierungsparameter eingeben.
- Verschiedene Szenarien durchspielen.
- Einen detaillierten Tilgungsplan erstellen.
- Deine Anschlussrate bei heutigem Zins, mit +1 und mit +2 Prozentpunkten prüfen.
Kreditkonditionen
Neben der Kreditart sind auch die konkreten Vertragsbedingungen entscheidend. Hier lohnt ein genauer Vergleich:
Zinssatz
Der Zinssatz bestimmt deine monatliche Belastung über viele Jahre hinweg. Achte darauf, dass du die Raten langfristig stemmen kannst. Niedrige Zinsen gehen oft mit einer längeren Laufzeit einher.
Deshalb ist der Zinssatz ein entscheidender Faktor bei der Baufinanzierung, da er die Gesamtkosten des Kredits maßgeblich beeinflusst. Der Zinssatz hängt von verschiedenen Faktoren ab:
- Marktzinsniveau: Die allgemeine Zinssituation am Kapitalmarkt beeinflusst die Zinsen, die Banken ihren Kunden anbieten.
- Kreditwürdigkeit: Deine Bonität spielt eine große Rolle. Eine gute Kreditwürdigkeit kann zu besseren Zinssätzen führen.
- Eigenkapitalanteil: Je mehr Eigenkapital du einbringst, desto geringer ist das Risiko für die Bank, was zu niedrigeren Zinssätzen führen kann.
- Laufzeit des Kredits: Längere Laufzeiten können zu höheren Zinssätzen führen, da das Risiko für die Bank steigt.
- Zinsbindungsfrist: Eine längere Zinsbindung gibt dir Planungssicherheit, kann aber auch zu höheren Zinssätzen führen.
Wie hoch sind die Bauzinsen aktuell?
Aktuell (Stand 31.10.2026) liegen die Top-Konditionen für Baufinanzierungen laut Dr. Klein bei 4,18 % bis 4,40 % effektivem Jahreszins, je nach Zinsbindung: 4,27 % bei 5 Jahren, 4,18 % bei 10 Jahren, 4,33 % bei 15 Jahren und 4,40 % bei 20 Jahren. Die Werte gelten für ein Beispiel mit 350.000 € Nettodarlehen (Dr. Klein, aktuelle Bauzinsen, abgerufen 31.10.2026). Deine Konditionen hängen von Bonität, Eigenkapital und Beleihungsauslauf ab und können davon abweichen. Zinsen ändern sich täglich: Prüfe vor jeder Entscheidung den aktuellen Stand, etwa bei Dr. Klein, und lass dir ein Angebot machen.
Rechenbeispiel (angenommene Zahlen): Du finanzierst 350.000 € mit einem Zinssatz von 4,2 % (gerundet, angelehnt an die Dr.-Klein-Werte). Bei 2 % Anfangstilgung beträgt die Jahresrate 350.000 € × (4,2 % + 2 %) = 21.700 €, also rund 1.808 € pro Monat. Bei 3 % Anfangstilgung sind es 350.000 € × 7,2 % = 25.200 €, also 2.100 € pro Monat. Das ist die Faustformel für die Anfangsrate (Zins plus Anfangstilgung, bezogen auf die Darlehenssumme). Bei Zinsen über 4 % macht der Zins den größten Teil der Rate aus. Plane deshalb Tilgung und Sondertilgungen früh ein. In der Excel-Vorlage kannst du den Zinssatz ändern und die Rate direkt vergleichen.
Zinsbindung
Während der Zinsbindungsfrist bleibt der Zinssatz unverändert. Je länger sie ist, desto mehr Planungssicherheit hast du. Allerdings sind lange Bindungen meist teurer. Die Verbraucherzentrale empfiehlt eine Zinsbindung von mehr als 10 Jahren; die meisten Banken bieten 15 oder 20 Jahre an (Verbraucherzentrale, Seite vom 31.10.2024, geprüft am 31.10.2026).
Die Laufzeit und Tilgung
Die Laufzeit und die Tilgung sind zwei entscheidende Aspekte bei der Baufinanzierung. Sie beeinflussen die monatlichen Raten und die Gesamtkosten des Kredits.
- Laufzeit: Die Laufzeit des Kredits ist die Zeitspanne, über die du den Kredit zurückzahlst. Längere Laufzeiten bedeuten niedrigere monatliche Raten, aber insgesamt höhere Zinskosten. Kürzere Laufzeiten haben höhere monatliche Raten, führen aber zu geringeren Gesamtkosten.
- Tilgung: Die Tilgung ist der Anteil der monatlichen Rate, der zur Rückzahlung des Kredits verwendet wird. Ein höherer Tilgungssatz führt zu einer schnelleren Rückzahlung und niedrigeren Gesamtkosten, da die Zinsbelastung schneller sinkt.
Ein Beispiel: Bei einem Annuitätendarlehen mit einer Laufzeit von 20 Jahren und einem Tilgungssatz von 2 % zahlst du zunächst mehr Zinsen und weniger Tilgung. Mit der Zeit steigt der Tilgungsanteil, während der Zinsanteil sinkt. Wenn du die Tilgung auf 3 % erhöhst, verkürzt sich die Laufzeit des Kredits und die Gesamtkosten sinken, da du schneller mehr vom Kredit zurückzahlst und somit weniger Zinsen zahlst.
Sondertilgungs- und Tilgungswechselrecht
Eine flexible Baufinanzierung bietet dir besondere Rechte, die deine finanzielle Flexibilität erhöhen:
- Sondertilgungsrecht: Viele Banken erlauben jährliche Sondertilgungen bis zu einer gewissen Höhe. Dadurch kannst du den Kredit vorzeitig abzahlen und Zinsen sparen. Sondertilgungen sind zusätzliche Zahlungen, die du außerhalb deiner regulären monatlichen Raten leistest. Sie reduzieren die Restschuld und damit auch die Zinskosten.
- Tilgungswechselrecht: Einige Banken bieten die Möglichkeit, die monatliche Tilgungsrate während der Laufzeit anzupassen. Dies ist besonders nützlich bei Einkommensänderungen. Mit einem Tilgungswechsel kannst du die Rate erhöhen, um den Kredit schneller abzuzahlen, oder sie verringern, wenn du vorübergehend geringere Ausgaben möchtest.
Beachte jedoch, dass Sonderleistungen mit zusätzlichen Kosten verbunden sein können. Ob Sondertilgungen etwas kosten, regelt dein Darlehensvertrag, frag deshalb vor der Unterschrift danach. Es ist wichtig, die Konditionen genau zu prüfen und auf versteckte Gebühren zu achten. Mit einer unabhängigen Finanzierungsberatung kannst du sicherstellen, dass du das bestmögliche Angebot erhältst.
Fördermöglichkeiten
Staatliche Förderprogramme können die Kosten der Hausfinanzierung erheblich reduzieren. Typische Fördermöglichkeiten gibt es für:
- Energieeffiziente Bauweise und Sanierungen
- Familien mit Kindern
- Erwerb von Wohneigentum für Haushalte mit geringem Einkommen
KfW-Förderprogramme
Die Kreditanstalt für Wiederaufbau (KfW) bietet verschiedene Förderprogramme für Bauherren an. Diese Programme unterstützen energiesparendes Bauen und Sanieren sowie den Erwerb von selbstgenutztem Wohneigentum. Die Förderung steht unter dem Vorbehalt der verfügbaren Bundesmittel, einen Rechtsanspruch gibt es nicht. Beantragt wird über eine Bank oder einen anderen Finanzierungspartner, bevor das Vorhaben beginnt. Den Zinssatz legt die KfW am Tag der Zusage fest. Das sind die wichtigsten Programme für den Neubau (Stand: 31.10.2026, Quelle jeweils die verlinkte KfW-Seite):
- Klimafreundlicher Neubau, Wohngebäude (297/298): Kredit für den Neubau oder Erstkauf klimafreundlicher Wohngebäude; 297 gilt für die private Selbstnutzung. Bedingung: Effizienzhaus 55 ohne Öl- oder Gasheizung, oder Effizienzhaus 40 (ohne Öl, Gas und Biomasse) mit Nachweis zum Lebenszyklus der Treibhausgase. Kredit bis zu 100.000 € je Wohneinheit, mit QNG-Zertifikat bis zu 150.000 €. Laufzeit bis zu 35 Jahre, Zinsbindung bis zu 10 Jahre.
- Klimafreundlicher Neubau im Niedrigpreissegment (296): Kredit bis zu 100.000 € je Wohneinheit für Effizienzhaus 55 mit Vorgaben zu Lebenszyklus-Treibhausgasen, Wohnräumen je Wohnfläche und Lebenszykluskosten, ohne fossile Heizung oder Biomasse. Für dieselbe Wohnung nicht mit 297/298 oder 300 kombinierbar.
- Wohneigentum für Familien (300): Kredit für Familien mit mindestens einem Kind unter 18 Jahren und für Alleinerziehende, die ein klimafreundliches Haus bauen oder erstmals kaufen. Bedingung: Haushaltseinkommen bis 90.000 € bei einem Kind (plus 10.000 € je weiterem Kind), Effizienzhaus 40, selbst genutzt, kein weiteres Wohneigentum in Deutschland. Kredit je nach Kinderzahl und Stufe zwischen 170.000 € und 270.000 €.
- KfW-Wohneigentumsprogramm (124): Kredit für Bau oder Kauf eines selbst genutzten Eigenheims oder einer Eigentumswohnung. Bedingung: Antrag vor Vorhabenbeginn, Absicherung durch ein Grundpfandrecht. Kredit bis zu 100.000 € pro Vorhaben, Laufzeit bis zu 35 Jahre, Zinsbindung bis zu 10 Jahre.
Prüfe vor deinem Antrag die Seite des jeweiligen Programms, denn Beträge, Stufen und Fristen ändern sich.
Förderungen der Bundesländer
Viele Bundesländer bieten eigene Förderprogramme für Bauherren an. Diese Programme variieren je nach Region und können Zuschüsse, zinsgünstige Darlehen oder andere finanzielle Unterstützungen umfassen. Es lohnt sich, die Fördermöglichkeiten in deinem Bundesland zu prüfen.
BAFA-Zuschüsse
Das Bundesamt für Wirtschaft und Ausfuhrkontrolle (BAFA) bietet ebenfalls Förderprogramme an, insbesondere für energetische Sanierungsmaßnahmen. Für den Neubau ist die KfW die wichtigste Bundesförderung; die BAFA-Programme betreffen Bestandsgebäude. Diese beiden sind für Bauherren relevant, die ein bestehendes Haus kaufen und sanieren (Stand: 31.10.2026, Quelle jeweils die verlinkte BAFA-Seite):
- Energieberatung für Wohngebäude (EBW): Zuschuss von 50 % der förderfähigen Beratungskosten, höchstens 650 € bei Ein- und Zweifamilienhäusern. Bedingung: Antrag vor dem Beratungsvertrag, Vor-Ort-Termin, Bauantrag des Gebäudes mindestens zehn Jahre alt. Ergebnis ist ein individueller Sanierungsfahrplan (iSFP), der den iSFP-Bonus bei der Einzelmaßnahmen-Förderung freischaltet.
- BEG Einzelmaßnahmen an der Gebäudehülle: Zuschuss von 15 % der förderfähigen Kosten für Dämmung, Fenster, Außentüren und Sonnenschutz, plus 5 % iSFP-Bonus. Bedingung: Bestandsgebäude (Bauantrag mindestens fünf Jahre alt), Einbindung eines Energieeffizienz-Experten, förderfähige Kosten bis 30.000 € für die erste Wohneinheit (mit iSFP-Bonus bis 60.000 €).
Die Förderbedingungen werden regelmäßig angepasst. Prüfe vor dem Antrag die aktuellen Merkblätter auf der BAFA-Website.
Regionale und kommunale Förderungen
Neben den Förderungen auf Bundes- und Landesebene gibt es auch regionale und kommunale Förderprogramme. Diese können zusätzliche finanzielle Anreize bieten, wie z. B. Zuschüsse für den Kauf von Baugrundstücken oder spezielle Programme für Familien.
Beratung und Antragstellung
Um von den verschiedenen Fördermöglichkeiten zu profitieren, ist eine umfassende Beratung empfehlenswert. Ein unabhängiger Finanzberater kann dir helfen, die besten Förderprogramme für dein Bauvorhaben zu finden und die Anträge korrekt zu stellen. Dadurch kannst du sicherstellen, dass du alle verfügbaren Mittel optimal nutzt und deine Baufinanzierung auf eine solide Basis stellst.
Informiere dich frühzeitig über die verschiedenen Fördermöglichkeiten und plane sie in deine Baufinanzierung ein. So kannst du die Finanzierungskosten senken und gleichzeitig von den zahlreichen staatlichen Unterstützungen profitieren.
Langfristige Finanzplanung betreiben
Eine Hausfinanzierung ist eine Entscheidung für Jahrzehnte. Deshalb ist eine vorausschauende Finanzplanung unerlässlich:
- Regelmäßige Überprüfung der Kreditkonditionen
- Anpassung der Rücklagen für Renovierungen
- Vorbereitung auf veränderte Lebenssituationen (Arbeitslosigkeit, Rente, Tod etc.)
- Einplanung von Erben und Vererben der Immobilie
Mit einer langfristigen Finanzstrategie bist du auf alle Entwicklungen vorbereitet und kannst dein Eigenheim sorgenfrei genießen.
Wie hilft dir das Finanzierungsmodul im Hausbau Excel Pro bei der Baufinanzierung?
Die Planung und Finanzierung eines Eigenheims ist komplex und erfordert sorgfältige Berechnungen. Das Finanzierungsmodul im Hausbau Excel Pro (mit bis zu 5 Darlehen) unterstützt dich dabei. Bis zu zwei Darlehen rechnet auch das kostenlose Hausbau Excel Light, mit Rate, Restschuld und Tilgungsplan. Hier erfährst du, wie es funktioniert und welche Vorteile es bietet.
Welche Funktionen hat das Finanzierungsmodul?
- Eingabe individueller Finanzierungsparameter: Gib Kreditbetrag, Zinssatz und Tilgung ein, um deine Finanzierung zu planen.
- Berechnung der monatlichen Raten: Das Tool berechnet automatisch deine monatlichen Raten basierend auf den eingegebenen Daten, was dir einen klaren Überblick über deine finanziellen Verpflichtungen gibt.
- Detaillierter Tilgungsplan: Ein detaillierter Tilgungsplan zeigt, wie sich deine Kreditrückzahlung entwickelt, inklusive der Anteile von Zins und Tilgung.
- Szenarien durchspielen: Ändere Parameter wie Zinssatz, Laufzeit oder Tilgungsrate, um verschiedene Finanzierungsszenarien zu testen und die passende Option zu finden.
- Restlaufzeit und Zinsen: Das Tool berechnet, wie lange dein Kredit läuft und wie viel Zinsen insgesamt anfallen.
- Zinsniveau und Anschluss (neu in Version 3.0): Du trägst den heutigen Bauzins ein, vorgefüllt mit Quelle und Stand-Datum, und siehst deine Anschlussrate bei heutigem Zins, mit +1 und mit +2 Prozentpunkten. So prüfst du, ob die Rate auch nach der Zinsbindung noch in dein Budget passt.
- Förderkredit und Eigenkapital (neu in Version 3.0): Ein Förderkredit (z. B. KfW) steht als eigene Zeile in der Darlehensliste, und dein Eigenkapital trägst du direkt in der Finanzierung ein. Der Cashflow zeigt dir dann, ob Eigenkapital und Darlehen für deine Kosten reichen.
Besondere Unterstützung für mehrere Darlehen
Eine besondere Stärke des Moduls ist die Unterstützung von bis zu fünf parallelen Darlehen, eine Zeile je Darlehen. Du kannst die Konditionen und Rückzahlungspläne für mehrere Kredite gleichzeitig verwalten und siehst alle zusammen im Tilgungsplan Jahr für Jahr, was dir hilft, komplexe Finanzierungsstrukturen übersichtlich zu planen und zu steuern.
Quellen
- KfW: Förderung für Neubau (Privatpersonen) (abgerufen am )
- KfW: Klimafreundlicher Neubau, Wohngebäude (297, 298) (abgerufen am )
- KfW: Wohneigentum für Familien (300) (abgerufen am )
- KfW: Wohneigentumsprogramm (124) (abgerufen am )
- BAFA: Energieberatung für Wohngebäude (EBW) (abgerufen am )
- BAFA: BEG Einzelmaßnahmen an der Gebäudehülle (abgerufen am )
- Verbraucherzentrale: Immobilienfinanzierung, so berechnest du, was du dir leisten kannst (Seite vom 06.11.2024) (abgerufen am )
- Verbraucherzentrale: Immobilienfinanzierung, diese Modelle gibt es (Seite vom 31.10.2024) (abgerufen am )
- Dr. Klein: Aktuelle Bauzinsen (abgerufen am )
- KfW: Klimafreundlicher Neubau im Niedrigpreissegment (296) (abgerufen am )
Häufige Fragen
Wie berechne ich meine maximale monatliche Rate?
Viele Banken raten, dass deine monatliche Kreditrate nicht mehr als 40 % deines Nettoeinkommens ausmachen sollte (Verbraucherzentrale, Seite vom 06.11.2024, geprüft am 31.10.2026). Berücksichtige dabei auch deine laufenden Kosten und anderen finanziellen Verpflichtungen.
Was ist der Unterschied zwischen Annuitätendarlehen und Tilgungsdarlehen?
Beim Annuitätendarlehen bleiben die monatlichen Raten gleich, während der Zinsanteil sinkt und der Tilgungsanteil steigt. Beim Tilgungsdarlehen bleibt der Tilgungsanteil konstant, während die monatlichen Raten sinken.
Kann ich Sondertilgungen leisten?
Ja, bei vielen Annuitätendarlehen sind Sondertilgungen möglich, häufig 5 % bis 10 % der Darlehenssumme pro Jahr (Verbraucherzentrale, Seite vom 31.10.2024, geprüft am 31.10.2026). Verhandle sie vor Vertragsabschluss und frag nach möglichen Kosten. Sie können helfen, die Laufzeit des Kredits zu verkürzen und die Zinskosten zu senken.
Was passiert, wenn die Zinsbindung endet?
Nach Ablauf der Zinsbindung musst du dich um eine Anschlussfinanzierung kümmern. Du kannst entweder bei deiner bisherigen Bank bleiben oder zu einer anderen Bank wechseln, die bessere Konditionen bietet.
Wie funktioniert das Finanzierungsmodul im Hausbau Excel Pro?
Das Tool ermöglicht es dir, deine individuellen Finanzierungsparameter einzugeben und verschiedene Szenarien durchzuspielen. Es hilft dir, einen detaillierten Tilgungsplan zu erstellen und eine fundierte Entscheidung zu treffen. Eine Besonderheit ist, dass das Excel bis zu 5 Darlehen in einer Liste rechnet, auch Förderkredite (z. B. KfW). Wenn du ein reguläres Bankdarlehen mit einer Förderung kombinierst, hast du schnell 2 oder 3 Kredite. Seit Version 3.0 siehst du außerdem deine Anschlussrate mit +1 und +2 Prozentpunkten und im Cashflow, ob dein Geld reicht.